“A consolidação da Hotelaria é um sinal de maturidade e reflete a evolução natural do setor, que se torna cada vez mais sofisticado e orientado para a escala”
Nos corredores dos Hotéis portugueses, há uma mudança silenciosa mas decisiva em curso: os pequenos Hotéis independentes estão a tornar-se cada vez mais raros. Grupos internacionais e nacionais estão a consolidar o mercado, adquirindo unidades ou convertendo-as em franchisados. É uma tendência visível à escala global, mas com impacto direto e crescente no panorama Hoteleiro nacional.
O que está por detrás desta vaga de consolidação? E o que significa, na prática, para os Hotéis independentes, para os trabalhadores do setor e até para os próprios hóspedes?
A corrida ao portfólio
O setor da Hotelaria vive uma nova fase de maturidade. Segundo um relatório da HVS Global Hospitality Services, só na Europa, cerca de 42% das transações hoteleiras em 2023 envolveram cadeias ou grupos já existentes a expandirem os seus portfólios por via de aquisição direta ou franchising.
Em Portugal, este movimento ganhou particular força nos últimos anos. A Hilton, por exemplo, anunciou em 2024 a entrada de três novas marcas no país através de acordos de franquia: Canopy by Hilton, Tapestry Collection e DoubleTree. O primeiro Canopy está previsto para Vilamoura, com abertura agendada para 2026, em parceria com o Arrow Global Group. Em Junho de 2023, o mesmo Arrow Global Group adquiriu seis hotéis do Grupo Dom Pedro em Portugal.
Enquanto escrevia este artigo, deparei-me com mais uma aquisição no setor, desta feita por parte do Grupo Marroquino Bordoy Hotels, que entra em Portugal com a aquisição do Hotel Grand House Algarve, um Hotel de 5 estrelas em Vila Real de Santo António.
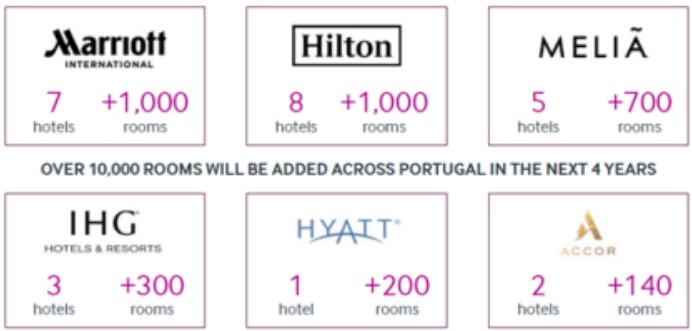
No início deste ano, a consultora Christie & Co lançou o “Portugal Hotel Market Snapshot – 2024”, onde destaca que os grandes Grupos internacionais têm 26 projetos em desenvolvimento em Portugal. Isto representa a criação de cerca de 10.000 novos quartos nos próximos quatro anos, só nestes seis Grupos Hoteleiros.
No plano internacional, o fenómeno é ainda mais expressivo. O InterContinental Hotels Group (IHG) prevê duplicar o número de unidades na Alemanha até 2028, graças a um acordo de franquia com a Novum Hospitality. Em França, metade das inaugurações de hotéis da Accor no último ano foram através de conversões de Hotéis independentes.
Já o Marriott International projeta adicionar mais de 100 Hotéis à sua rede europeia até 2026, com foco em mercados-chave como Reino Unido, Itália, Espanha e Turquia. Fora da Europa, nos Estados Unidos o grupo registou que, em 2024, 40% das suas novas unidades resultaram de conversões, o dobro da taxa do ano anterior. Em fevereiro deste ano, o grupo Hyatt anunciou a compra dos Playa Hotels & Resorts por 2,4 mil milhões de euros, num negócio que inclui 24 resorts all-inclusive de luxo no México, Jamaica e República Dominicana.
Este movimento é impulsionado por fatores como o aumento das taxas de juro e atrasos na construção de novas unidades hoteleiras. Este crescimento através de franchising e aquisições responde também a uma lógica de negócio clara: as marcas ganham presença sem terem de assumir diretamente o risco da propriedade, enquanto os Hotéis aderentes beneficiam da notoriedade de marcas globais, reservas centralizadas e acesso a programas de fidelização robustos. Para os investidores, é o acelerar da abertura de novos Hotéis nos seus portfólios.
Este artigo da Reuters lança mais um argumento que explica o apetite por este tipo de operações por parte dos grandes Grupos internacionais: há 191 mil milhões de euros em empréstimos hoteleiros a vencer até 2025, o que tem “obrigado” muitos operadores a recorrer a franquias para gerir melhor as suas dívidas, ou mesmo a vender ou renegociar condições . No fundo há uma espécie de “casamento” entre as grandes cadeias de Hotéis e os Hotéis independentes, pois ambos precisam um do outro.
Portugal na rota dos grandes investimentos
Portugal tem sido, nos últimos anos, terreno fértil para investimento estrangeiro em Hotelaria. De acordo com dados da AICEP, só em 2023 o investimento externo direto no setor Turístico ultrapassou os 850 milhões de euros. Um dos maiores contribuintes foi o grupo canadiano Mercan, que anunciou oito novos projetos Hoteleiros em solo nacional, num investimento total superior a 450 milhões de euros. Entre eles, destaca-se o Hard Rock Hotel na Praia do Vau, em Portimão, com inauguração prevista para 2026.
De acordo com o estudo da CBRE “European Hotels Investor Intentions Survey 2025”, Portugal é o terceiro destino mais atrativo para investimento Hoteleiro na Europa, apenas atrás de Espanha e da Itália. Já o estudo “Marketbeat” da Cushman & Wakefield, revelou que em 2024 o investimento no setor hoteleiro representou um valor ligeiramente acima de 500M€, dos quais cerca de 77% provieram de investimento estrangeiro.
Estas apostas confirmam a perceção de Portugal como destino de elevado potencial turístico — mas também mostram como o mercado se torna cada vez mais dominado pelos grandes Grupos Hoteleiros.
Os efeitos da consolidação
A consolidação do setor traz crescimento, mas traz também desafios que não podem ser ignorados, sobretudo para os Hotéis independentes.
Por um lado, a adesão a uma marca global pode ser uma forma de sobreviver num mercado competitivo. Os Hotéis ganham visibilidade, beneficiam de canais de distribuição globais, de normas operacionais consolidadas e até de maior poder de negociação com fornecedores. Para muitos, é uma questão de adaptação ou extinção.
Mas há um preço. A afiliação a uma cadeia implica, muitas vezes, abdicar de alguma liberdade de gestão, adaptar-se a normas rígidas e pagar royalties contínuos. Além disso, há o risco de perda de identidade — aquele charme local, aquela narrativa própria que distingue um Hotel independente de um produto padronizado.
Do ponto de vista do cliente, também surgem implicações. Enquanto uns valorizam a previsibilidade de uma marca global, outros procuram exatamente o oposto: a experiência autêntica, local, personalizada.
Em termos de mercado isto trata-se de uma “faca de dois gumes”: caminha-se para uma redução da fragmentação, mas também para uma uniformização da oferta. Segundo o Eurostat, 84% dos Hotéis em Portugal em 2010 eram unidades independentes. Hoje, estima-se que esse
número tenha caído para cerca de 65%, com tendência decrescente. Em mercados como o Reino Unido ou os EUA, os Hotéis independentes já representam menos de 40% do total.
De acordo com a McKinsey, esta mudança por parte dos grandes Grupos Hoteleiros para expansão através de franchisings e licenças de Gestão está a dar resultados, com uma correlação de 0,84 entre a participação de um Grupo Hoteleiro em propriedades franchisadas e a sua margem de lucro líquido (“Six trends shaping new business models in tourism and hospitality”, McKinsey)
A consolidação reduz a fragmentação e aumenta a profissionalização do setor, mas também pode levar à uniformização da oferta. O risco é o de que o hóspede encontre a mesma experiência em Lisboa, Barcelona ou Dubrovnik, perdendo-se o sentido de lugar e a autenticidade da experiência local.
E o futuro?
A verdade é que esta tendência veio para ficar. As exigências do mercado — quer do lado do consumidor, quer do lado da rentabilidade — favorecem modelos escaláveis e marcas reconhecidas. Mas isso não significa que os Hotéis independentes estejam condenados.
Pelo contrário, há um espaço claro para propostas diferenciadoras. A autenticidade, a hospitalidade personalizada, o enraizamento na cultura local — são atributos que não se replicam facilmente em modelos de franchising.
Para sobreviver neste novo ecossistema, os Hotéis independentes terão de se especializar, encontrar nichos, investir em tecnologia e, sobretudo, preservar aquilo que os torna únicos. Muitos vão optar por aderir a soft brands (marcas que permitem maior autonomia dentro de uma rede), procurando o equilíbrio entre independência e escala.
A consolidação da Hotelaria é um sinal de maturidade e reflete a evolução natural do setor, que se torna cada vez mais sofisticado e orientado para a escala. Cabe a cada operador decidir o seu caminho, entre a segurança da marca e a liberdade da independência.
Neste novo ecossistema, há espaço e valor para ambos os modelos. Os grandes Grupos trazem estrutura, investimento e profissionalização. Os Hotéis independentes trazem identidade, criatividade e diferenciação. O desafio não está apenas em crescer, mas em crescer com propósito. Porque no fim do dia, o que fica na memória do hóspede não é a marca que está na fachada — é a experiência que levou consigo.
Por Augusto Souza Araújo
Head of Growth da Cleanup